


一个名不见经传的小公司,谁要是在国内花大价钱收购的,那不是成了笑柄了。商业模式清晰了,有没有持续的现金流,像那种动不动几十亿的造富运动,WhatsApp 190 亿美元被收购的故事看看就好。为什么不是国内公司:
主要还是溢价,卖不到好价钱
头部大厂如果真要投入XX领域,估计不到一周就能手搓出同款,成本更低
创始人团队被动接触中国的战略投资者,缺乏向国内监管部门的有效沟通
自从搬到狮城后,国内业务收缩到可忽略
主要业务不在国内,国内大厂收购意愿不强
华为:仅行业讨论,从未正式接触 / 出价
小米、网易、快手:纯传闻,无任何实锤
其他 AI 公司(如字节火山、百度文心、智谱等):都是技术合作讨论,不是收购
同时,Manus团队约100人的核心算法团队规模不大,对于追求业务版图扩张的中国科技巨头来说,战略收购的必要性可能有限
准备卖身MATA前,Manus的基本面一般般,营收倒是增长很快,如果是晚几个月,小龙虾火了之后,估计就不好卖了
Meta:本身人工智能发展落后,相对微软、亚马逊、谷歌等,在七姐妹里属于后进生,更不用说App、OpenAI等AI新规
Manus AI,一家成立于2022年的公司
员工数:105 人
营收:
2025年,年化经常性收入 ARR $100M,不到1 亿美元。如果看营收增长速度很是惊人,不到一年,就增长到1亿美金
2022年成立,2024 全年,接近0
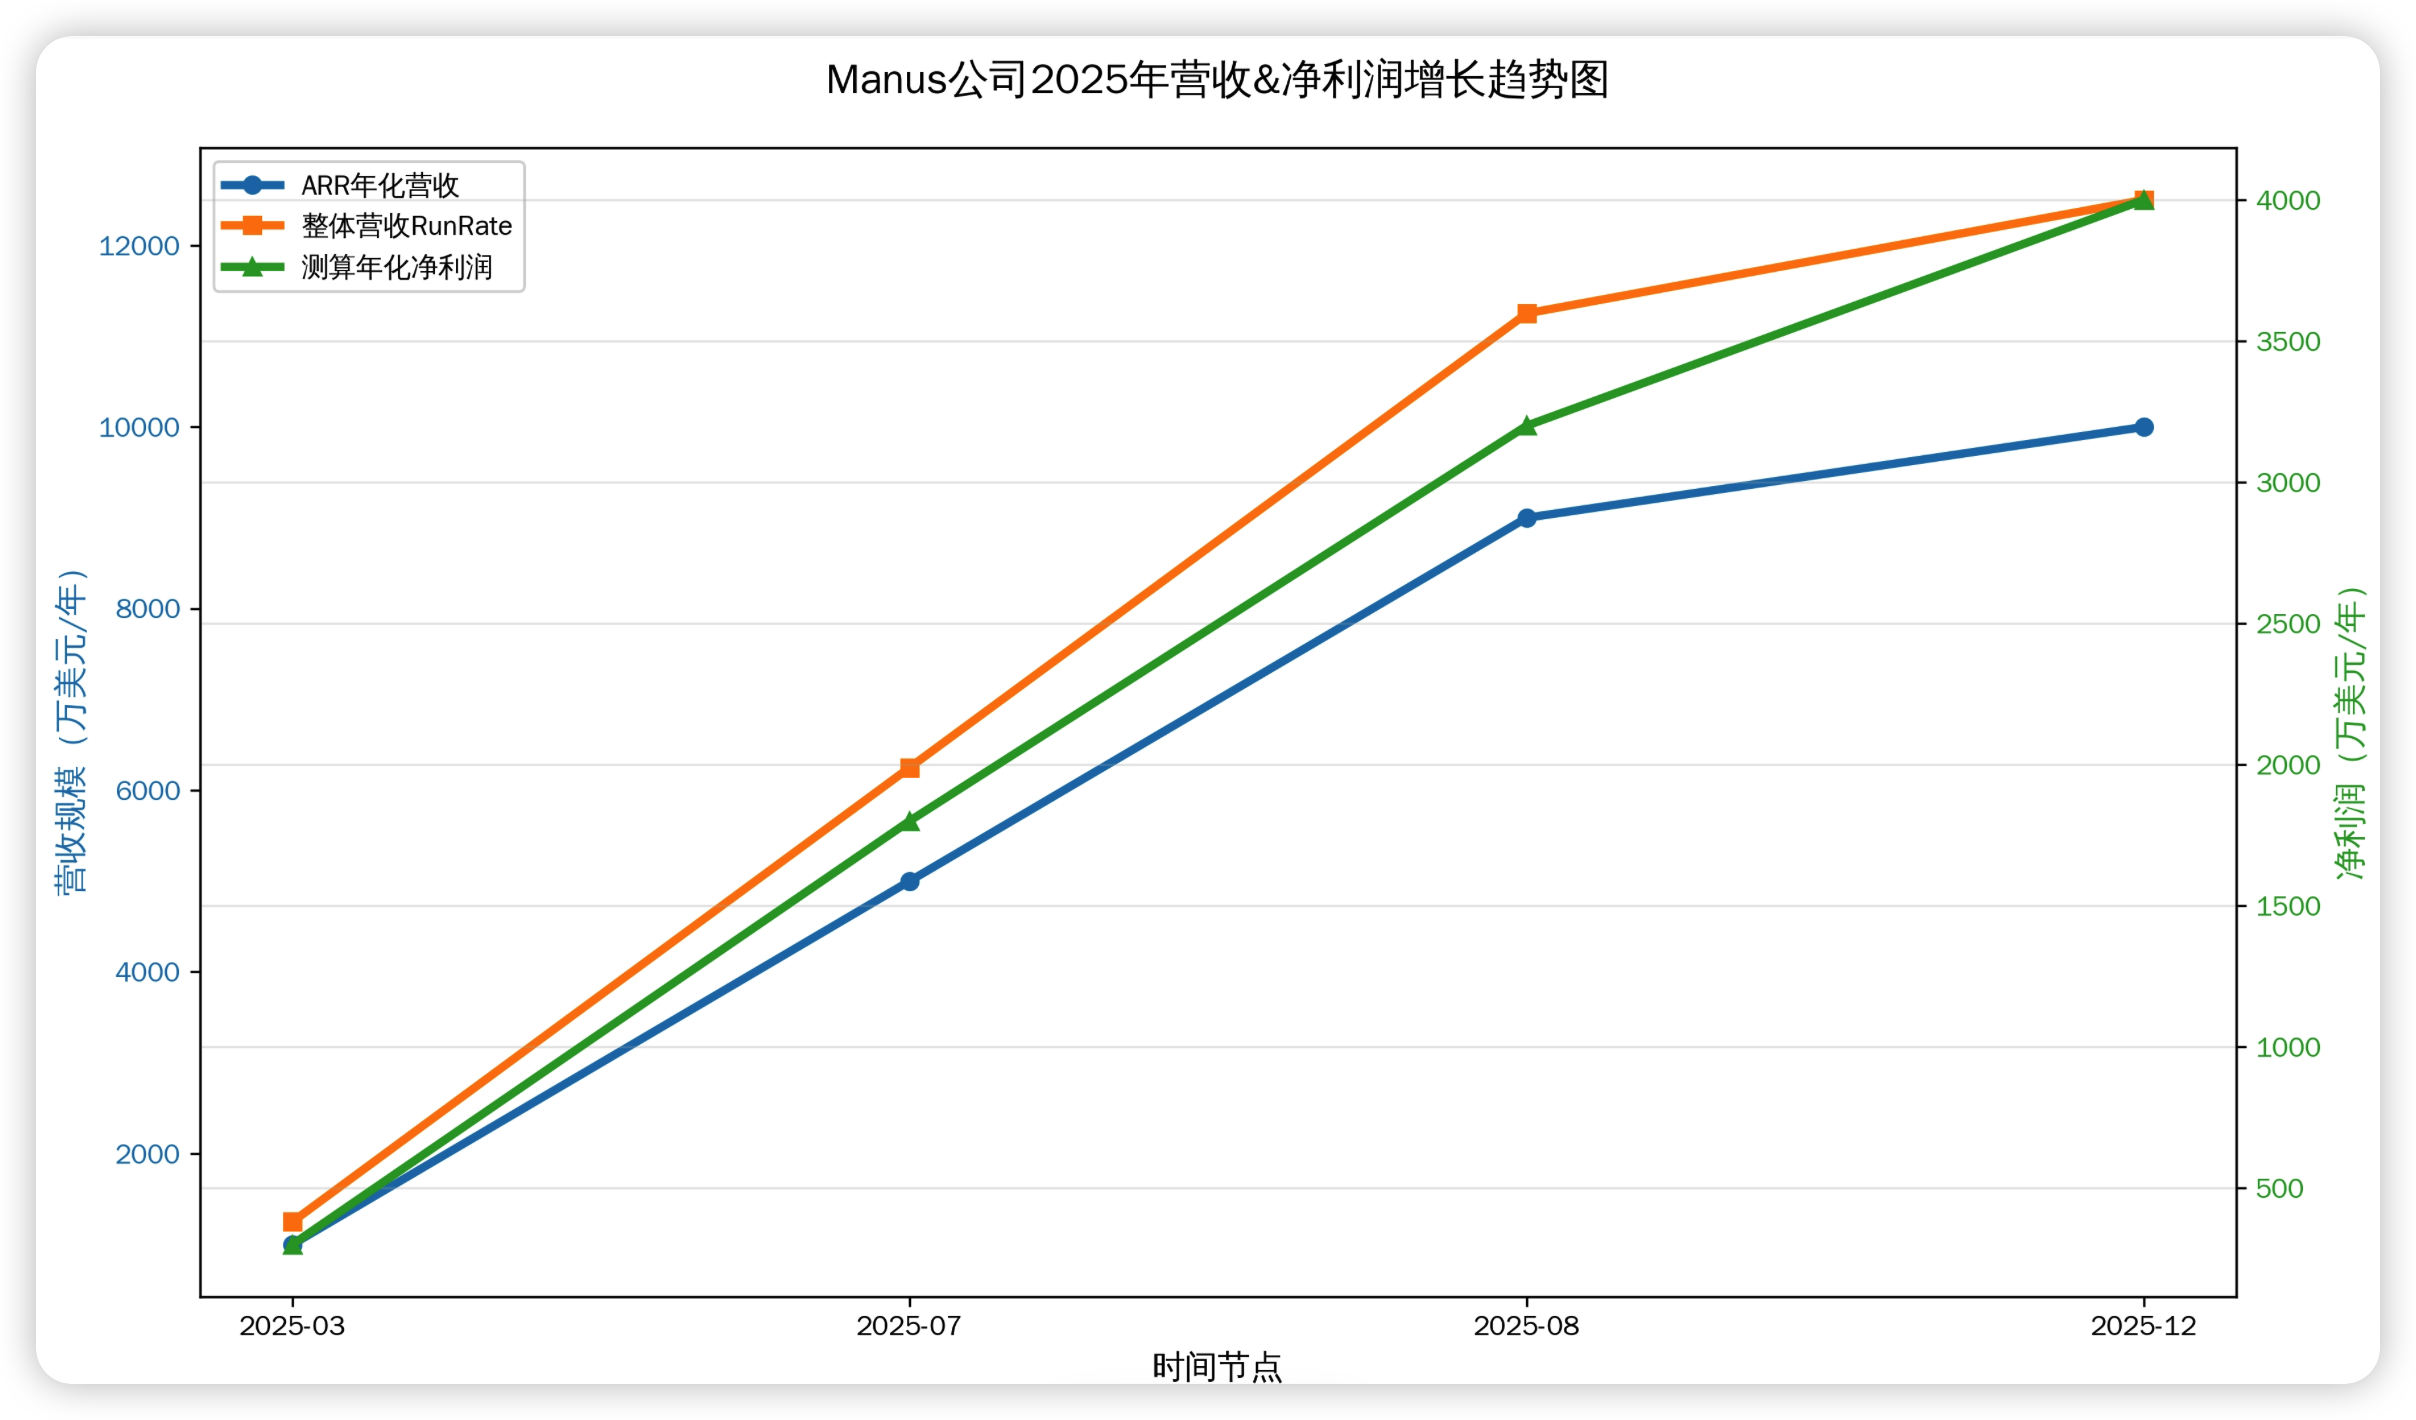
业绩:
Manus已累计处理了超过147万亿的tokens,并创建了超过8000万个虚拟计算机实例,该平台保持着超过20%的月度复合增长率,并正全力加速产品迭代和新功能的推出
早先年服务国内几个大厂,字节、蓝色光标、居然智家、致远互联、阿里系跨境卖家
2025.7 后:彻底转向海外,主动收缩国内业务
2025.7:总部迁新加坡,主体变为 Butterfly Effect Pte.
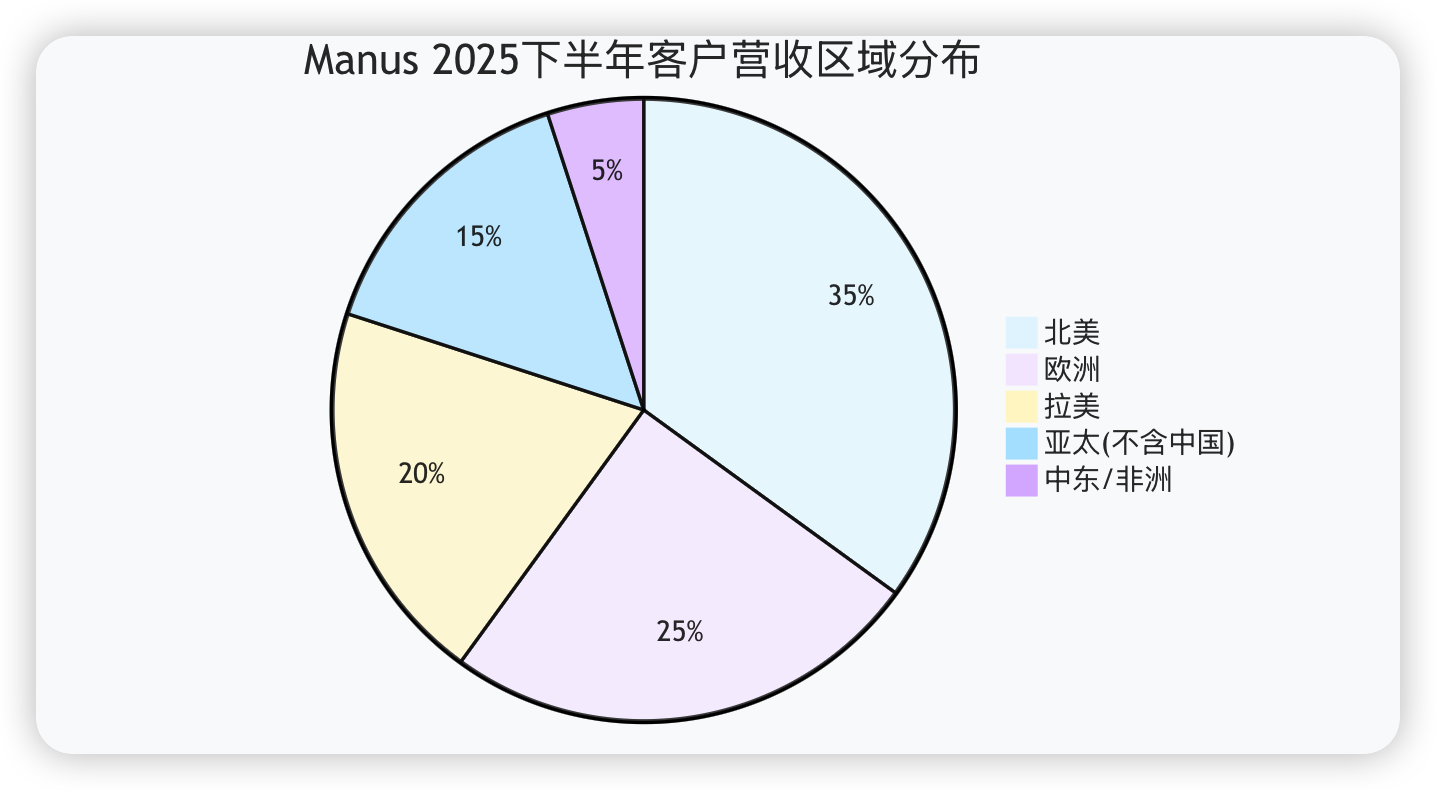
后续业务以海外,欧美为主
收购,不一定能卖不到好价钱
MATA出资:20亿美金,接近140亿
对Manus的估值并不高
字节(2024,3000 万)、腾讯(2024–2025,投资 + 并购)、百度(2025 年中,数亿级)
这些年比较大的收购案,金额比较大的有喜马拉雅、Musical.ly、Supercell、Pico(VR)、YY直播、优酷土豆
2012:收购 Supercell(84.3%) —— ≈512 亿人民币(86 亿美元)
2013:百度收购 91 无线(史上当时最大) —— ≈116 亿人民币(19 亿美元)
2016:阿里收购 优酷土豆 —— ≈327 亿人民币(46.7 亿美元)
2018:收购 饿了么(全资) —— ≈665 亿人民币(95 亿美元)
2020/2025:百度收购 YY 直播(从 36 亿砍到 21 亿美元) —— ≈152 亿人民币(21 亿美元)
2025:腾讯收购 喜马拉雅(最终获批) —— ≈200 亿人民币(28–29 亿美元)
2017:字节收购 Musical.ly —— ≈78 亿人民币(10 亿美元)
如果把MATA出的报价对比
Manus 20 亿美元 ≈ 百度 91 无线(19 亿)、百度 YY 直播(21 亿)一个量级
当时收购时,YY 直播 2020 全年营收:99.5 亿元,净利润31.41 亿元,日活约 400–540 万
如果拿最近腾讯收购的喜马拉雅对比:全端月活 MAU:3.03 亿,注册用户:超 7 亿,营收:约 63–65 亿元人民币,利润转正
产品和商业逻辑不是很清晰
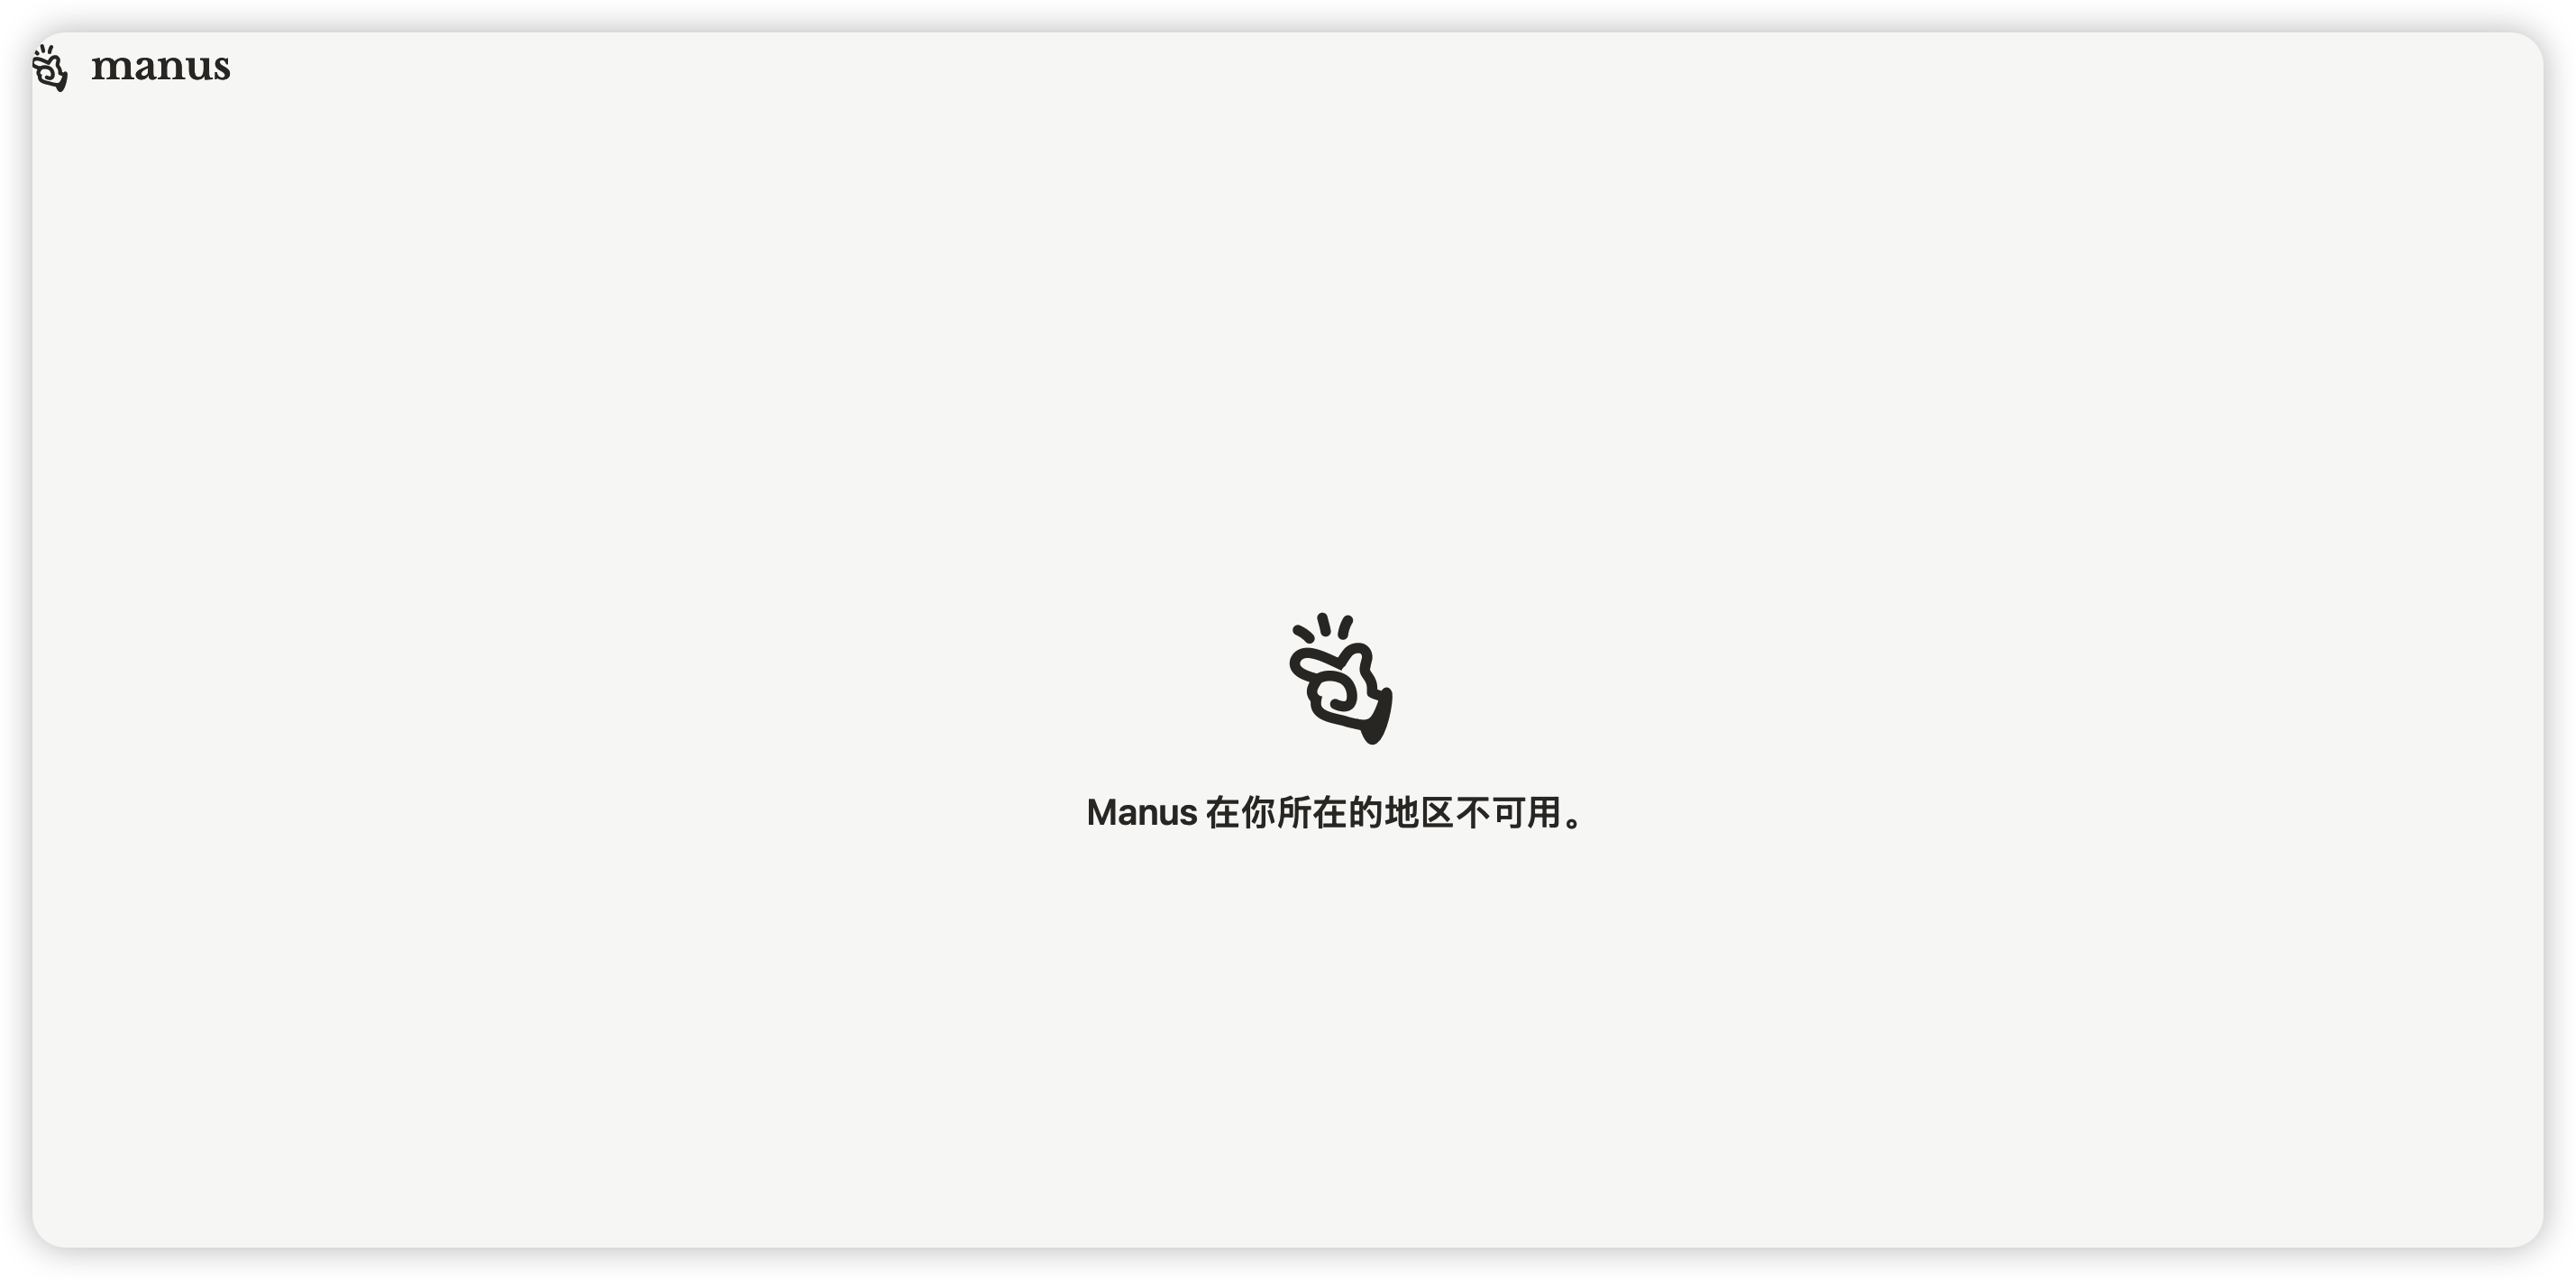
尝试打开官网:https://manus.im/unavailable
1、产品官网在国内打不开
虽然语言中文,提示在你所在的地区不可用
2、跟小龙虾比,好像也没什么优势
无论是社区活跃度、技能、应用场景,Manus被OpenClaw碾压,关键还要收费
Manus与OpenClaw代表了AI智能体两种截然不同的演进路径:
前者是Meta麾下以“开箱即用”为核心体验的商业化云端成品,后者则是以“极致DIY”为灵魂、完全开源且可本地部署的社区驱动型框架。
Manus 与 OpenClaw 对比:
评论区